
Ab 2027 gelten drei Jahresarbeitsentgeltgrenzen

Ab dem 1. Januar 2027 haben Arbeitgeber drei statt bislang zwei Jahresarbeitsentgeltgrenzen zu beachten, die in der betrieblichen Praxis im Rahmen der Prüfung der Überschreitung der Jahresarbeitsentgeltgrenze relevant sind.
Hintergrund
Mit dem GKV-Beitragssatzstabilisierungsgesetz hat die Bundesregierung neben der jährlichen Anpassung aufgrund der Lohn- und Gehaltsentwicklung eine außerordentliche Erhöhung der Beitragsbemessungsgrenze in der Krankenversicherung um 3.600 Euro jährlich beschlossen. Daraus resultiert konsequenterweise eine entsprechende außerordentliche Anpassung der Jahresarbeitsentgeltgrenze um 3.600 Euro jährlich. Das wiederum führt zu beschlossenen Besitzstandsregelungen für bislang privat krankenversicherte Arbeitnehmer und einer neuen Jahresarbeitsentgeltgrenze für diesen Personenkreis.
Die drei Jahresarbeitsentgeltgrenzen ab 1. Januar 2027
- Reguläre Jahresarbeitsentgeltgrenze
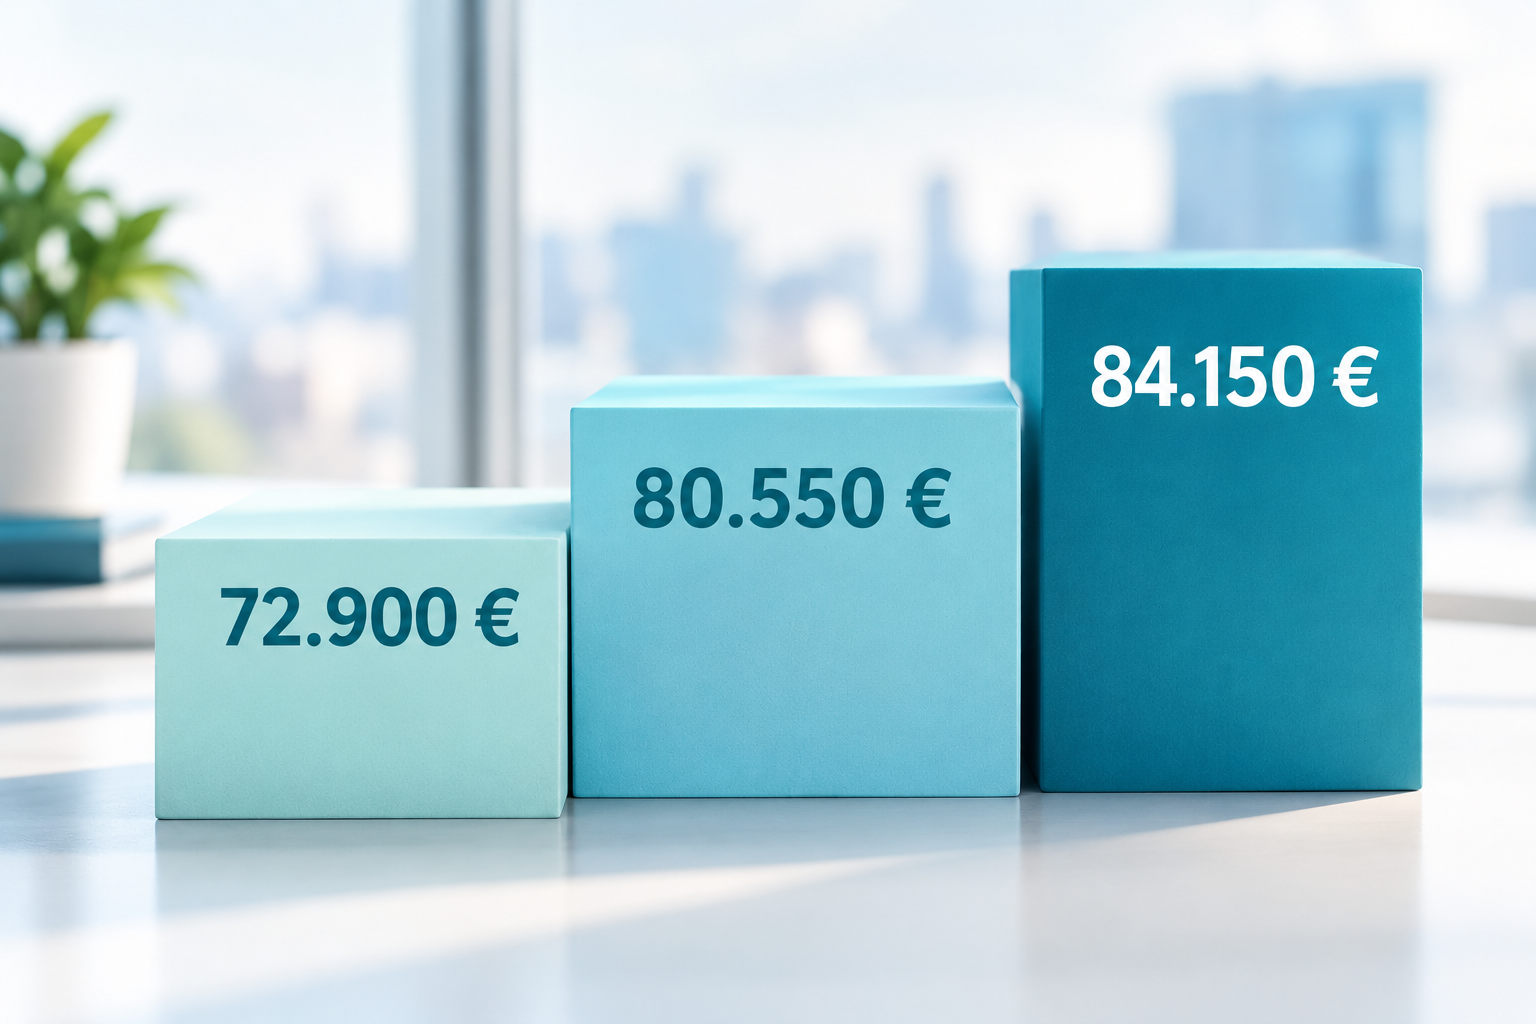
Die reguläre Jahresarbeitsentgeltgrenze ab dem 1. Januar 2027 beträgt 84.150 Euro.
- Jahresarbeitsentgeltgrenze für privat krankenversicherte Arbeitnehmer mit Bestandsschutz
Für Arbeitnehmer, die am 31. Dezember 2026 aufgrund des Überschreitens der zu diesem Zeitpunkt geltenden Jahresarbeitsentgeltgrenze krankenversicherungsfrei sind und bei einem privaten Krankenversicherungsunternehmen eine substitutive Krankenversicherung abgeschlossen haben, ist für das Jahr 2027 die regulär ermittelte Jahresarbeitsentgeltgrenze ohne die zusätzliche Erhöhung um 300 Euro monatlich bzw. 3.600 Euro pro Jahr maßgeblich (vgl. § 6 Absatz 8 SGB V).
Sie beträgt ab dem 1. Januar 2027 80.550 Euro.
Diese Übergangsregelung trägt dazu bei, unnötige und sachlich nicht gebotene Statuswechsel zwischen gesetzlicher und privater Krankenversicherung zu vermeiden und schafft für diesen Personenkreis einen Bestands-/ Vertrauensschutz. Auch in den Folgejahren ab 2028 wird diese Jahresarbeitsentgeltgrenze aufgrund der aktuellen Lohn- und Gehaltsentwicklungen jährlich angepasst.
- Jahresarbeitsentgeltgrenze für privat krankenversicherte Arbeitnehmer mit Bestandsschutz aus dem Jahr 2002
Zudem gibt es weiterhin die besondere Jahresarbeitsentgeltgrenze für Arbeitnehmer, die am 31. Dezember 2002 wegen Überschreitens der an diesem Tag geltenden Jahresarbeitsentgeltgrenze versicherungsfrei und bei einem privaten Krankenversicherungsunternehmen in einer substitutiven Krankenversicherung versichert waren (vgl. § 6 Absatz 7 SGB V). Diese wird zum 1. Januar 2027 ebenfalls nicht außerordentlich erhöht und beträgt ab dem 1. Januar 2027 72.900 €.
Beurteilung der Überschreitung
An der Art und Weise, wie und wann die Überschreitung der Jahresarbeitsentgeltgrenze zu prüfen ist, ändert sich nichts. Arbeitnehmer, deren regelmäßiges Jahresarbeitsentgelt die für sie jeweils maßgebliche Jahresarbeitsentgeltgrenze übersteigt, sind nach § 6 Absatz 1 SGB V krankenversicherungsfrei. Die Höhe des regelmäßigen Jahresarbeitsentgelts in Abhängigkeit von der jeweils maßgebenden Jahresarbeitsentgeltgrenze und dem Zeitpunkt der Überschreitung entscheidet somit weiterhin über den krankenversicherungsrechtlichen Status.
Mehr dazu im Kurzwebinar
Mehr dazu erfahren Sie in unserem neuen Kurzwebinar „Drei Jahresarbeitsentgeltgrenzen ab 2027 – was ist in der Praxis zu beachten?“. Melden Sie sich gleich an!
Drei Jahresarbeitsentgeltgrenzen ab 2027 – was ist in der Praxis zu beachten?